

Introduction
Le développement des crypto-actifs et l’entrée en vigueur du règlement européen MiCA conduisent à faire évoluer leur traitement comptable. Dans ce contexte, l’Autorité des normes comptables (ANC) a publié le règlement n° 2026-01 du 9 janvier 2026, qui précise et élargit les règles applicables aux crypto-actifs et assimilés.
Ce nouveau règlement s’appliquera aux exercices ouverts à compter du 1er janvier 2027, avec une possibilité d’application anticipée dès sa publication au Journal officiel.
Un périmètre élargi
Le règlement introduit la notion de « crypto-actifs et assimilés », en cohérence avec la définition retenue par le règlement MiCA. Le périmètre couvre notamment les jetons utilitaires, les crypto-actifs non adossés à un actif comme le bitcoin, les jetons se référant à un ou plusieurs actifs (ART), les jetons de monnaie électronique (EMT), ainsi que certains NFT.
L’objectif est ainsi de disposer d’un cadre comptable permettant de prendre en compte une plus grande diversité d’opérations liées aux crypto-actifs.
Une comptabilisation fondée sur les droits attachés aux crypto-actifs
Pour les crypto-actifs détenus par une entreprise, le règlement prévoit une nouvelle approche fondée sur les droits attachés à l’actif et l’intention de l’entreprise.
Lorsque le crypto-actif représente des droits sur un bien ou un service et que l’entreprise a l’intention d’utiliser ces droits dans le cadre de son activité, il est comptabilisé selon les règles applicables à ces droits : immobilisation corporelle ou incorporelle, stock ou charge constatée d’avance.
Dans les autres situations, ou lorsque l’intention d’utilisation n’est pas déterminée, le crypto-actif est comptabilisé au compte 522 « Crypto-actifs et assimilés détenus » et évalué à sa valeur vénale à chaque clôture.
Cette analyse doit donc être réalisée dès l’entrée du crypto-actif au bilan et documentée afin de justifier le traitement comptable retenu.
Des règles également prévues pour les émetteurs
Le règlement précise également le traitement comptable applicable aux entreprises qui émettent des crypto-actifs. Celui-ci dépend notamment des droits et obligations attachés à chaque émission, identifiés à partir de la documentation contractuelle, du livre blanc ou encore des contrats intelligents.
Selon les caractéristiques de l’émission, les sommes reçues peuvent notamment être comptabilisées en dettes, en produits constatés d’avance ou directement en produits.
Les conséquences pour les entreprises
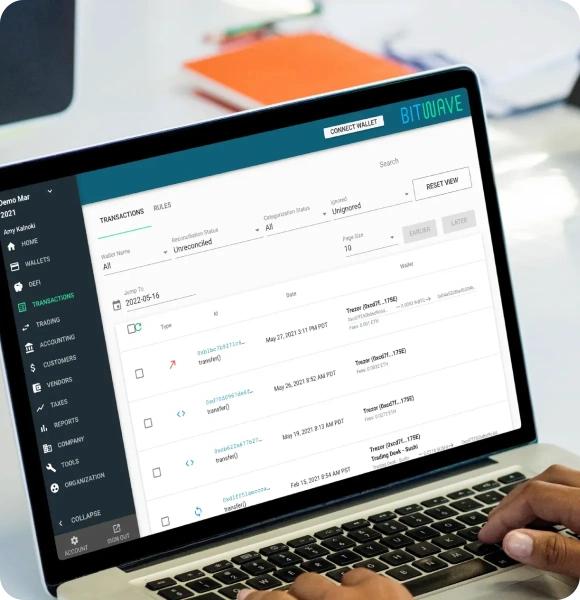
L’entrée en vigueur de ce nouveau cadre nécessite pour les entreprises concernées de revoir leurs pratiques et procédures comptables afin d’identifier correctement les crypto-actifs détenus ou émis et de déterminer leur traitement comptable.
Une attention particulière devra notamment être portée à :
- la qualification des crypto-actifs et aux droits qui leur sont associés ;
- la documentation de l’intention d’utilisation dès leur entrée au bilan ;
- la valorisation à la clôture lorsque les crypto-actifs relèvent du compte 522 ;
- la sécurisation des clés cryptographiques et la traçabilité des opérations ;
- les opérations de prêt, d’emprunt, de garantie ou de conservation pour compte de tiers ;
- les informations à présenter dans l’annexe des comptes.
Les entreprises ont donc intérêt à anticiper ces évolutions afin d’adapter leurs processus et de réunir les éléments nécessaires à la justification de leurs traitements comptables avant le 1er janvier 2027.
À retenir
Le règlement ANC n° 2026-01 apporte un cadre comptable plus complet pour les crypto-actifs et assimilés. L’analyse des droits attachés aux crypto-actifs et de l’intention de l’entreprise devient un élément central de leur traitement comptable.
Avec une entrée en application au 1er janvier 2027, les entreprises concernées doivent dès à présent anticiper ces nouvelles règles et préparer la documentation nécessaire.
Découvrir nos autres actualités
 Le point sur Délais de conservation des documents : êtes-vous en conformité ? En savoir plus

 Actualités du cabinet Les Journées RSE se prolongent avec un nouveau partenariat en faveur de l'inclusion En savoir plus
 Actualités du cabinet Deuxième édition des Journées RSE : un Mois Solidaire placé sous le signe de l'engagement collectif En savoir plus